En los últimos años, el interés por la inversión inmobiliaria ha crecido de forma notable en España, impulsado por la búsqueda de alternativas rentables en un contexto de inflación y cambios en el mercado de la vivienda. Así, cada vez más inversores particulares y profesionales exploran nuevas estrategias para generar beneficios, optimizar el capital disponible y diversificar sus fuentes de ingresos.
En este escenario, el house flipping ha ido perfilándose como una opción atractiva para quienes desean obtener resultados en plazos más cortos que con otras fórmulas tradicionales.
A lo largo de este post, veremos qué es el flipping house y cómo hacerlo paso a paso, valorando sus ventajas, riesgos y rentabilidad, además de analizar su fiscalidad en España.
¿Qué es el house flipping?
El house flipping es una estrategia de inversión inmobiliaria que consiste en comprar una propiedad, normalmente a un precio inferior al de mercado, para reformarla o renovarla y posteriormente venderla con una mayor rentabilidad.
Esta práctica requiere una planificación cuidadosa, ya que no solo es necesario identificar propiedades con potencial de revalorización, sino también calcular de forma precisa los costes de la compra, las reformas necesarias y cualquier gasto extra que pueda surgir durante el proceso.
Del mismo modo, es fundamental conocer el mercado local, la demanda existente y los mejores momentos para la venta, puesto que cualquier error puede reducir significativamente las ganancias.
En este sentido, para poder calcular la rentabilidad inmobiliaria de la operación, en PrestaPro disponemos de un simulador de house flipping que te permitirá analizar de forma profesional si la operación es sólida y disminuirá los posibles riesgos antes de invertir tu capital.
Evolución del house flipping en España
El flipping inmobiliario es cada vez más frecuente en España, habiendo experimentado una evolución significativa en las últimas dos décadas y adaptándose progresivamente a los cambios del mercado.
Durante los años previos a la crisis financiera de 2008, la compraventa de propiedades estaba marcada por un crecimiento acelerado, impulsado por la fuerte demanda y la subida constante de los precios. Tras estallar la burbuja inmobiliaria, los inversores tuvieron que volverse más selectivos, enfocándose en propiedades con alto potencial de revalorización y utilizando el house flipping como base para aumentar la rentabilidad.
Actualmente, el también llamado property flipping se ha consolidado como una estrategia de inversión profesional y capaz de generar beneficios sostenibles, especialmente en ciudades grandes y pobladas como Madrid, Barcelona o Valencia.
Factores a tener en cuenta al invertir
Si estás pensando en iniciarte en el flipping house en España, debes saber que hay varios aspectos que se deben valorar antes de seleccionar una propiedad, entre los que destacan los siguientes:
- Ubicación: la localización de una vivienda es uno de los factores más importantes a la hora de determinar su valor de mercado, así como la rapidez con la que se puede vender. En este sentido, conviene optar por barrios con demanda creciente, buena conectividad, servicios cercanos y buen potencial de desarrollo urbano, que ofrecen más oportunidades de revalorización.
- Precio de compra: las inversiones en house flipping requieren detectar propiedades que se vendan por debajo de su valor de mercado, algo que permite cierto margen para cubrir los costes de la reforma y asegura que la operación sea rentable incluso si surgen imprevistos.
- Estado y potencial de la vivienda: el tamaño, la distribución, las calidades y el estado de conservación del inmueble afectan considerablemente al coste de la reforma, así como al beneficio que se pueda obtener con la venta.
- Planificación y costes de la reforma: antes de comprar la vivienda, conviene elaborar un presupuesto exhaustivo que contemple materiales, mano de obra, permisos y posibles imprevistos. De esta forma, conocerás de antemano el gasto total estimado y podrás calcular el margen de beneficio obtenido.
- Tiempo estimado de venta: la rapidez con la que se puede vender la vivienda es otro factor que influye directamente en la rentabilidad, dado que cuanto menor sea el periodo entre la compra y la venta, menor será también el coste financiero.
- Impuestos y gastos asociados: como veremos en detalle más adelante, el house flipping en España está sujeto a ciertos impuestos como el de Transmisiones Patrimoniales, además de tributar en el IRPF.
¿Cómo hacer flipping house paso a paso?
Dado que el flipping inmobiliario es una estrategia que requiere planificación y análisis, para aumentar las probabilidades de éxito es conveniente seguir un proceso estructurado que reduzca los riesgos y permita controlar los costes desde el inicio hasta el final de la venta.
Así, si quieres saber cómo hacer flipping houses de forma adecuada, te contamos el proceso paso a paso:
- Define el presupuesto total de la inversión: antes de buscar propiedades objetivo, es imprescindible calcular el capital disponible, así como la financiación necesaria. En muchos casos, puede ser conveniente pedir un préstamo promotor para financiar la rehabilitación completa de la vivienda.
- Analiza el mercado inmobiliario local: investigar los precios de venta actuales, la demanda en las distintas zonas y los perfiles de los potenciales compradores te ayudará a identificar las ubicaciones con mayor capacidad de revalorización.
- Busca y evalúa las propiedades con potencial: se deben priorizar aquellas viviendas con margen de mejora estética o funcional, evitando problemas estructurales graves que disparen los costes. En este sentido, conviene realizar una inspección técnica detallada para estimar reformas y detectar posibles vicios ocultos.
- Calcula el coste total del proyecto: este cálculo debe incluir la compra, los impuestos, los gastos de la reforma, los intereses o comisiones asociados a la financiación, los costes legales y el marketing para la venta, si se utiliza.
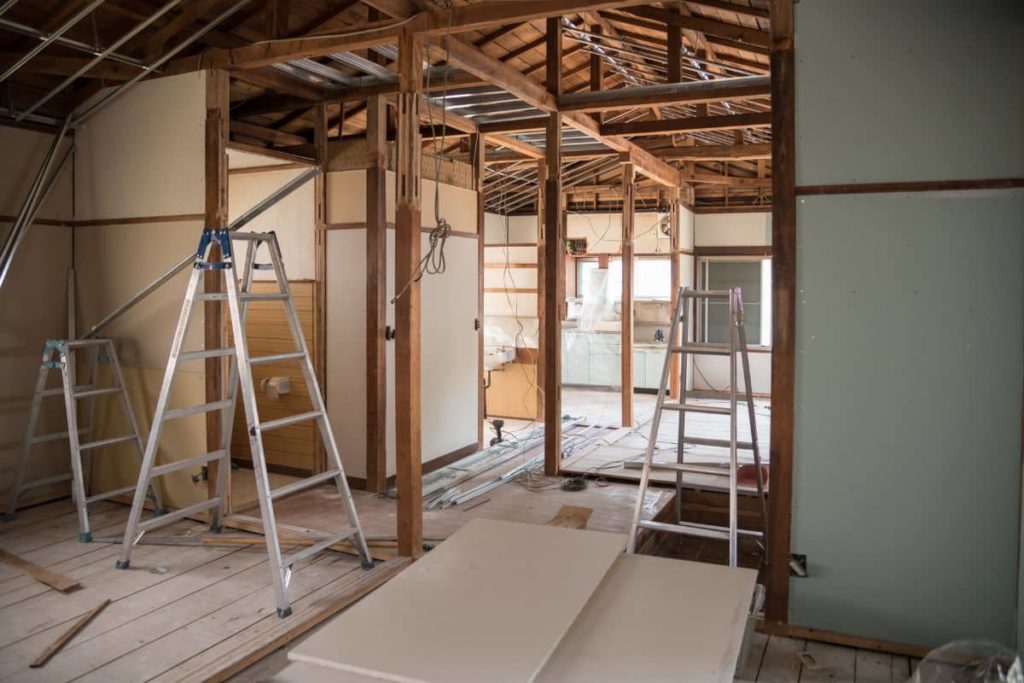
- Planifica la reforma: una vez seleccionada la vivienda, el house flipping entra en la fase de la reforma, que deberás planificar al detalle. Apuesta por modificaciones que aporten valor y resulten llamativas para el comprador, como renovaciones de cocina y baños o mejoras en la eficiencia energética.
- Cuida el factor tiempo: en el flipping house, el tiempo es un aspecto clave, dado que los retrasos incrementan los costes financieros y reducen el beneficio final, por lo que debes tratar de ajustarte al calendario.
- Prepara la propiedad: con las obras terminadas, comenzará la estrategia de comercialización. Llegados a este punto, conviene preparar la propiedad haciendo fotografías profesionales y home staging, así como fijar el precio adecuado según el mercado.
- Evalúa el beneficio neto: al finalizar la operación, conviene analizar los resultados obtenidos para detectar posibles fallos y perfeccionar la estrategia de inversión a largo plazo.
Ventajas del flipping inmobiliario
Invertir en la compraventa de inmuebles a través de la estrategia de house flipping ofrece una serie de beneficios importantes para quienes buscan rentabilidad en el sector residencial. Los principales son:
- Alta rentabilidad en plazos reducidos: a diferencia de otras inversiones inmobiliarias centradas en el alquiler, el flipping house permite obtener beneficios en un periodo relativamente corto. Si la operación está bien planificada, el margen entre la compra y la venta puede generar retornos superiores a los de las estrategias tradicionales a largo plazo.
- Generación de liquidez rápida: al tratarse de una operación de compra, reforma y venta, el capital invertido no queda inmovilizado durante años, lo que permite reinvertir en nuevos proyectos y escalar progresivamente la actividad.
- Control directo sobre la creación de valor: el inversor no depende únicamente de la evolución del mercado, sino que interviene activamente mediante reformas que incrementan el atractivo y el precio final del inmueble.
- Compatible con otras actividades: el flipping inmobiliario puede desarrollarse de forma paralela a un empleo o negocio principal, especialmente al inicio. Además, muchas fases del proceso pueden delegarse en profesionales, sin necesidad de dedicación exclusiva.
- Flexibilidad operativa: es posible adaptar el nivel de inversión, el tipo de vivienda y la ubicación en función del presupuesto y la experiencia del inversor, facilitando así empezar con proyectos de menor escala.
- Aprendizaje y especialización progresiva: cada operación aporta experiencia en análisis de mercado, negociación, gestión de reformas y comercialización, consolidando una ventaja competitiva en futuros proyectos.
Riesgos y rentabilidad del flipping house
Aunque la rentabilidad del house flipping puede ser elevada, conviene valorar ciertos riesgos antes de iniciar cualquier operación. Y es que la rentabilidad obtenida por las empresas de flipping house dependerá de la capacidad para controlar los costes, gestionar los tiempos y anticiparse al comportamiento del mercado inmobiliario.
Uno de los principales riesgos es el sobrecoste de la reforma, que puede deberse a problemas estructurales ocultos, retrasos en las licencias o incrementos en el precio de los materiales, elevando así el presupuesto y reduciendo el beneficio esperado. Esto puede evitarse con una planificación detallada y un margen de contingencia adecuado para minimizar el impacto.
Otro factor a valorar es el riesgo derivado de cambios en el mercado, ya sea debido a variaciones en la demanda, subidas de los tipos de interés o una desaceleración del sector. Todo ello puede alargar el tiempo de venta u obligar a reducir el precio final, afectando directamente al retorno obtenido.
En cuanto a la rentabilidad, las operaciones de house flipping bien ejecutadas pueden obtener un retorno estimado de entre un 10% y un 30% del capital invertido, pudiendo superar dicho rango en mercados muy dinámicos o en reformas con alto valor añadido. Sin embargo, cabe señalar que estos márgenes son orientativos y el beneficio neto real siempre dependerá del precio de compra, la eficiencia de la reforma y la rapidez de la venta.
Fiscalidad del flipping house en España
Para terminar, vamos a hablar sobre los impuestos del flipping house en nuestro país, que hay que tener en cuenta a la hora de calcular los gastos asociados a la inversión.
Por una parte, la venta de viviendas de segunda mano está sujeta al Impuesto de Transmisiones Patrimoniales (ITP), cuyo tipo depende de la comunidad autónoma, situándose normalmente entre un 6% y un 10% del precio del inmueble.
Una vez reformada y vendida la vivienda, llega el principal impacto fiscal del house flipping: el IRPF por ganancia patrimonial. La diferencia entre el precio de venta y el coste total de la inversión –incluyendo la compra, la reforma, los gastos y los impuestos– tributará en la declaración de la Renta correspondiente, con tipos de entre el 19% y el 28%.
Además, el vendedor debe pagar la plusvalía municipal (IIVTNU), una tasa local que grava el incremento del valor del suelo urbano desde la adquisición hasta la venta del inmueble.

Experto en financiación alternativa para empresas, promotores inmobiliarios y particulares. Como CEO y fundador de varias firmas del sector especializadas en conseguir liquidez fuera del circuito bancario tradicional, articulo soluciones de liquidez mediante fondos de deuda, prestamistas inmobiliarios regulados y plataformas de crowdfunding. Mi enfoque combina disciplina financiera, visión inmobiliaria y ejecución rigurosa: análisis de viabilidad, estructuración, control documental y cierre notarial mediante una metodología orientada a la transparencia de costes y la protección del cliente a lo largo de todo el proceso.
- Alejandro Melero García

- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García

- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García

- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García

- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García