Inmueble identificado para comprar y reformar
Tiene localizada la vivienda o el edificio, un precio negociado y un presupuesto de reforma. Necesita cerrar la compra y ejecutar la obra sin inmovilizar todo su capital.
En PrestaPro estructuramos financiación para flipping inmobiliario destinada a inversores, sociedades y promotores que compran un inmueble para reformarlo y venderlo. Analizamos el precio de compra, el presupuesto de reforma, los recursos propios y la salida prevista para plantear un préstamo con garantía hipotecaria sobre el propio inmueble, con un importe, un coste y un calendario que encajen con su proyecto.
Sepa qué parte de la operación puede financiar, cuánto capital debe aportar y cómo se devolvería el préstamo.
Cuéntenos qué operación quiere financiar
Seis datos bastan para el primer encaje. No hace falta adjuntar documentación.
Hemos recibido su solicitud. Revisaremos los datos y contactaremos con usted para valorar el encaje y concretar la documentación necesaria.
Mientras tanto, puede ir reuniendo lo que acelera el análisis: preparar la información de mi operación.
Tres situaciones llegan a nuestra mesa con más frecuencia. Si la suya se parece a alguna, la financiación puede estudiarse.
Tiene localizada la vivienda o el edificio, un precio negociado y un presupuesto de reforma. Necesita cerrar la compra y ejecutar la obra sin inmovilizar todo su capital.
El activo es suyo y está libre de cargas, pero la reforma que le da valor de venta se come la tesorería. La hipoteca sobre ese inmueble financia la obra por certificaciones.
Ha firmado arras con una fecha de escritura y tiene definida la salida. La fecha de escritura fija el calendario: la estructura se monta rápido para llegar a notaría con la financiación firmada.
El análisis sigue siempre el mismo orden. Contrastamos el precio de compra con la tasación y con comparables de la zona; revisamos que el presupuesto de reforma sea ejecutable con licencia y con un contratista identificado; comprobamos que sus recursos propios cubren lo que el préstamo no cubre (impuestos de compra, gastos y la parte no financiada); y validamos que el precio de venta previsto se sostiene con el mercado real, no con el anuncio más caro del barrio. Con ese cuadro cerrado, PrestaPro estructura la operación y la presenta al fondo de deuda, family office o inversor privado que mejor encaja por importe, plazo y zona. El capital lo aporta el financiador; nosotros negociamos la estructura, preparamos el expediente y le acompañamos hasta la firma ante notario y la primera disposición.
PrestaPro estructura financiación para flipping inmobiliario desde 100.000 € hasta 200 millones: hasta el 50% del precio de compra y hasta el 100% del tramo CAPEX (la obra), con un límite global del 70% del coste total (LTC) y del 60% del valor final tasado (LTGDV). La cobertura se fija operación por operación. La garantía es una hipoteca sobre el propio inmueble; el préstamo es bullet, se devuelve al vender en 12 a 36 meses y no computa en CIRBE.
Los máximos son el 50% de la compra y el 100% de la obra. Lo que se aprueba en cada caso depende de la ubicación, del tipo de activo, del precio de compra, del importe de la obra y del precio de venta previsto. Tres configuraciones habituales:
Es una operación rápida: con el expediente completo, propuesta en 24-48 horas y firma en 15-20 días.

| Partida | Límite de producto | Sobre qué base se calcula | Lo que debe saber |
|---|---|---|---|
| Compra del inmueble | Hasta el 50% | Del precio de compra o del valor de tasación, el que sea menor. Precio, tasación actual y valor futuro son tres magnitudes distintas. | Es el máximo: según ubicación, activo, obra y salida, la cobertura puede quedar en el 30% o limitarse a la adquisición. Comprar por debajo de tasación no eleva el porcentaje: el límite se aplica sobre la cifra más baja. |
| Reforma (tramo CAPEX) | Hasta el 100% | Del presupuesto de ejecución contratado, dispuesto contra certificaciones de obra validadas por el técnico del financiador. | La contingencia prevista no se financia por adelantado; se dispone solo si la obra la consume y el límite global lo permite. |
| Límite global | 70% LTC · 60% LTGDV | LTC = préstamo / coste total (compra + impuestos + reforma + técnicos + costes financieros). LTGDV = préstamo / valor de venta tasado tras la reforma. | Manda el ratio más restrictivo. En flipping suele limitar el LTGDV: una venta prevista optimista no amplía el préstamo porque la fija la tasación. |
| No se financia | — | ITP o IVA de la compra, AJD, notaría y registro de la compraventa, honorarios de agencia de venta e impuestos sobre el beneficio. | Estas partidas salen de sus recursos propios y deben estar en caja antes de la firma. |
Los porcentajes son límites máximos de producto. El importe concreto de cada operación depende del estudio: tasación, calidad del presupuesto de reforma, experiencia del equipo y salida de venta.
La aportación se acredita antes de la firma y se materializa en la propia compraventa: usted paga la parte del precio que el préstamo no cubre (el 50% como mínimo, más en operaciones con cobertura del 30%), además de impuestos y gastos. La obra puede ir íntegra con cargo al préstamo. Si el inmueble ya es suyo y está libre de cargas, su valor actual actúa como aportación. Conviene reservar además tesorería para los intereses y la tenencia durante la obra.
El préstamo se garantiza con el inmueble que se compra o reforma, formalizado ante notario e inscrito en el Registro de la Propiedad. La estructura habitual es non-recourse, sin aval personal de los socios; según el financiador, puede pedirse la pignoración de las participaciones de la sociedad vehículo. Un impago prolongado permite al acreedor ejecutar la garantía: es la contrapartida de financiar sin preventas ni balances.
| Concepto | Rango | Cómo se aplica |
|---|---|---|
| Tipo de interés | 8% – 13% anual | Sobre el capital dispuesto. A mayor importe solicitado, más bajos el tipo y la apertura. El capital comprometido y no dispuesto devenga entre el 0% y el 3% anual, según se pacte. |
| Comisión de apertura | 1,5% – 4% | Sobre el importe del préstamo, decreciente con el importe. Se liquida en la firma, con cargo a la primera disposición. |
| Costes de constitución | Según operación | Notaría, registro, gestoría, asesoramiento jurídico y AJD (impuesto de constitución de la hipoteca). Se detallan en la oferta vinculante. |
| Honorarios de PrestaPro | A éxito | Fijados por escrito en el encargo antes del análisis. Se devengan únicamente en la firma ante notario y se deducen del capital del préstamo. Sin provisión de fondos: si la operación no se formaliza, no hay coste. |
| Cancelación anticipada | Sin penalización | Vender antes del vencimiento no penaliza. Si el financiador exige un mínimo de intereses devengados, queda fijado por escrito en la oferta vinculante. |
Cinco fases con un responsable y un resultado en cada una. Los tiempos indicados son los habituales en PrestaPro; la documentación, la tasación y las comprobaciones registrales son lo que los alarga o los acorta.
Qué condiciona el calendario: cargas registrales por cancelar, varias sociedades o titulares, tasación pendiente, licencia de obras en trámite o un vendedor con fecha fija de escritura. Lo revisamos en la fase 1 para no descubrirlo en notaría.
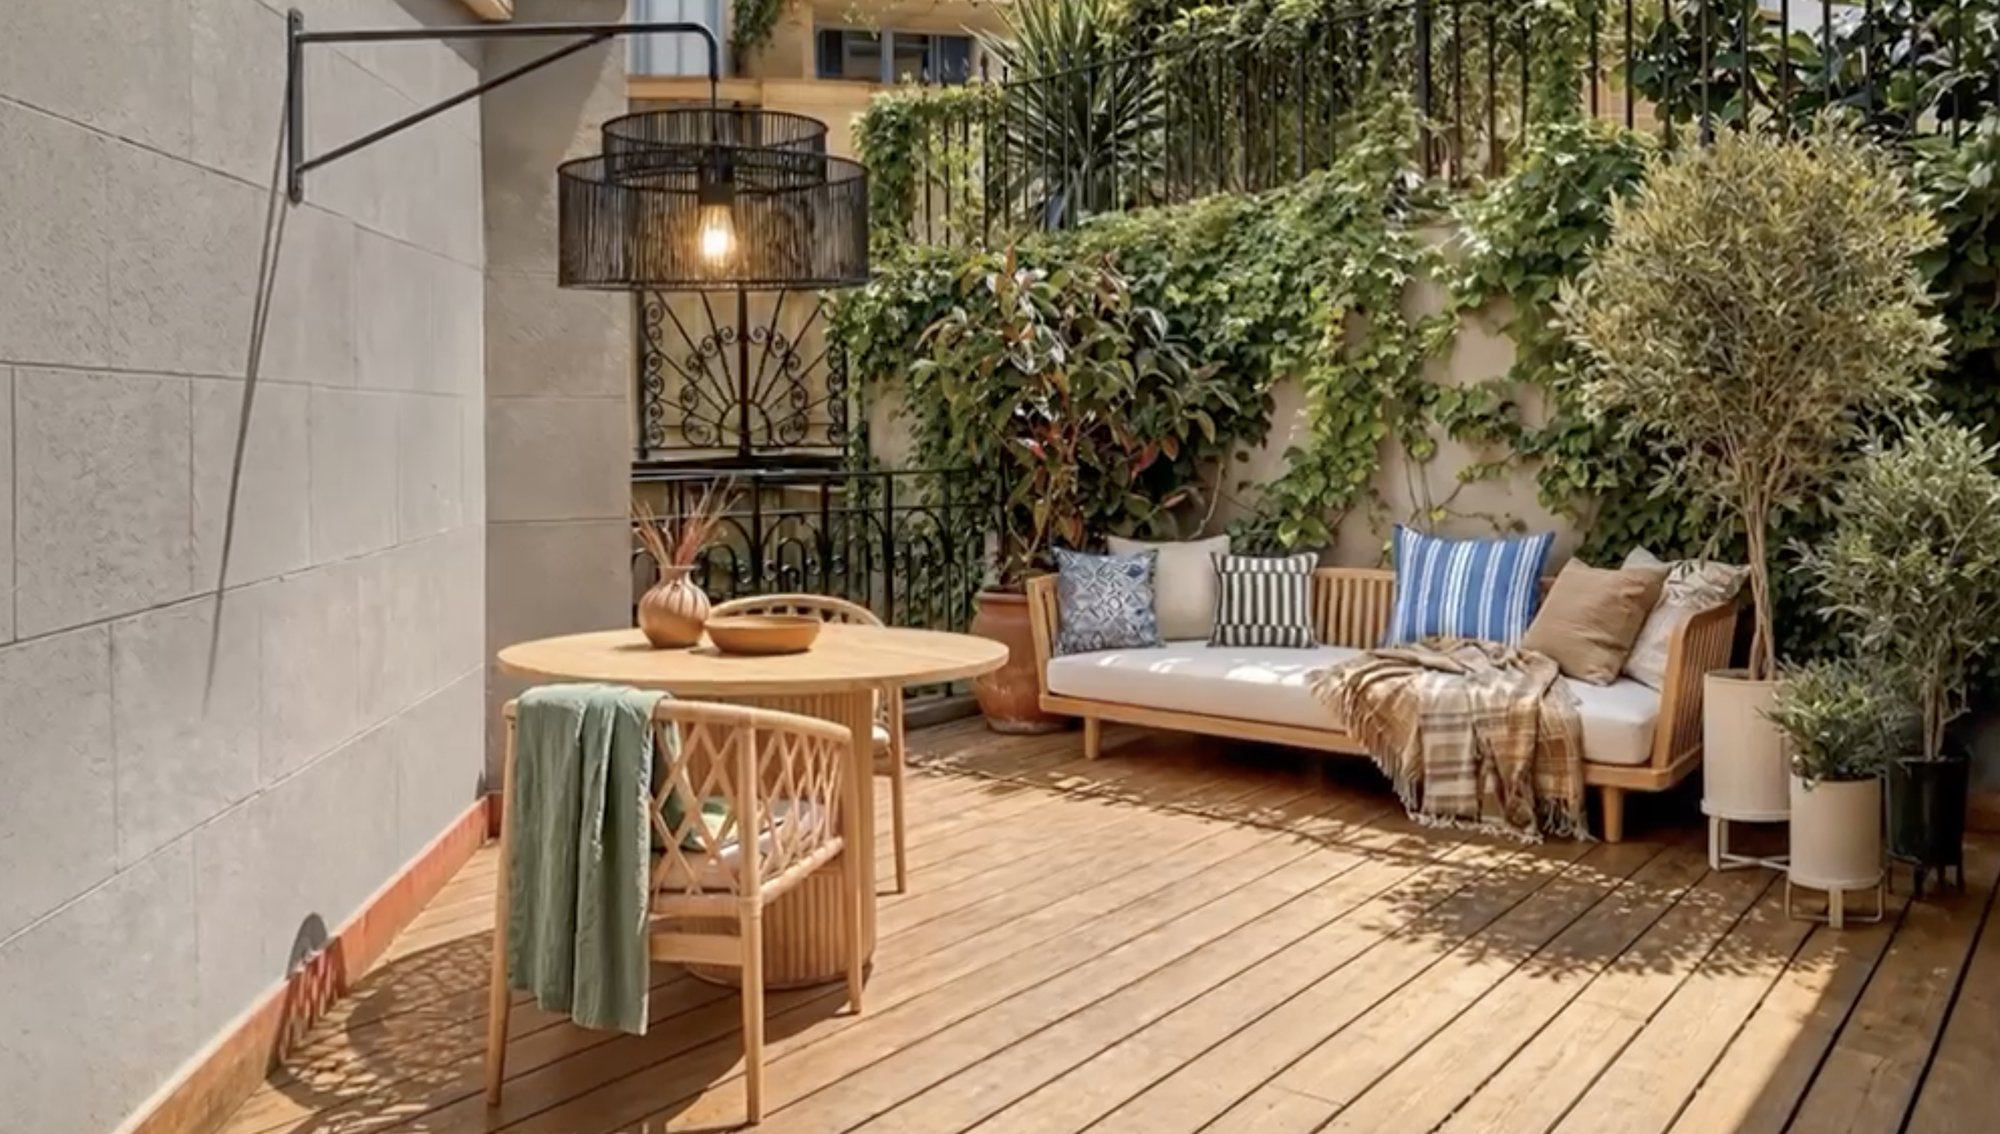
Vivienda en el Eixample Izquierdo, a dos calles de Paseo de Gracia: planta principal de unos 140 m² con tres suites y terraza de 20 m², más una planta baja polivalente con entrada independiente y aparcamiento. El inversor necesitaba cerrar la compra y ejecutar una reforma integral con un calendario corto de obra y venta.
Lo que hace financiable una operación así: precio de compra respaldado por la tasación, presupuesto de reforma cerrado con contratista y una salida de venta sostenida por comparables de la misma zona. Ver la ficha completa del caso.
Misma lógica en otra escala: 2 M€ para la rehabilitación integral de un edificio en El Campello (Alicante), con el inmueble ya en propiedad.
Gestores de financiación alternativa con más de 17 años de experiencia. Kontactalia Finance, la sociedad titular de PrestaPro, ha realizado más de 1.000 operaciones de financiación alternativa en todas sus vertientes desde 2009.
Fundador y director. Analiza y estructura cada operación de PrestaPro.
Asesora financiera sénior. Análisis técnico y estructuración de las operaciones.
Presente su operación para un primer estudio
Con el municipio, el importe orientativo y la fase de la operación revisamos el encaje en 24-48 horas. Si cabe, le indicamos qué expediente completar; si no cabe, se lo decimos con el motivo. No prometemos aprobaciones ni ofertas automáticas: cada operación pasa por un financiador y por su comité.
Presente su operación
Los datos que ya haya escrito en esta página aparecen aquí.
Hemos recibido su solicitud. Revisaremos los datos y contactaremos con usted para valorar el encaje y concretar la documentación necesaria.
Mientras tanto, puede ir reuniendo lo que acelera el análisis: preparar la información de mi operación.
Primer contacto: los cinco datos del formulario. Expediente completo, cuando el encaje está confirmado:
El préstamo es bullet: el principal se devuelve de una vez, con el dinero de la venta. Lo que cambia entre estructuras es cómo se tratan los intereses durante la obra.
El vencimiento es una fecha cierta en la escritura. Si al llegar no se ha vendido, hay tres salidas ordenadas: prórroga del préstamo (requiere aprobación del financiador y tiene condiciones propias, normalmente una comisión de extensión y el mismo tipo), refinanciación con otro financiador o con banca si el inmueble terminado lo permite, o venta a un precio ajustado. Ninguna es automática; las tres se preparan antes del vencimiento, no después.
Un retraso cuesta dinero medible: cada mes adicional devenga intereses sobre el saldo y gastos de tenencia (IBI, comunidad, suministros, seguro). Por eso pedimos un plan de venta con margen de tiempo y por eso el plazo del préstamo debe superar el calendario previsto de obra y comercialización. Un impago no gestionado permite al acreedor ejecutar la hipoteca sobre el inmueble.
Dos estructuras orientativas con los límites de producto de PrestaPro y un tipo del 11% anual. Las cifras definitivas de cada operación dependen de la tasación y de la oferta vinculante.
Piso de 150 m² en una capital de provincia. Precio de compra 400.000 €, reforma integral 120.000 €, impuestos y gastos de compra, técnicos y licencia 52.000 €. Venta prevista tras la obra, tasada a valor futuro: 760.000 €.
| Coste total de la operación | 572.000 € |
| Préstamo: 50% de la compra (200.000 €) + 100% de la reforma (120.000 €) | 320.000 € |
| LTC resultante · LTGDV resultante | 56% · 42% |
| Aportación del inversor (44%) | 252.000 € |
| Intereses 12 meses al 11% (compra dispuesta en la firma; reforma por certificaciones, media de 6 meses) | ≈ 28.600 € |
| Comisión de apertura 2,5% | 8.000 € |
Entrega de fondos: 200.000 € en la firma de la compraventa; 120.000 € en cuatro certificaciones. Devolución: a la venta por 760.000 € se cancelan 320.000 € de principal más los intereses capitalizados; el resto, 411.400 €, es capital recuperado y beneficio bruto antes de gastos de venta e impuestos.
Casa en propiedad, libre de cargas, valorada en 520.000 €. Reforma integral 160.000 € y gastos técnicos y de licencia 24.000 €. Venta prevista tras la obra, tasada a valor futuro: 840.000 €.
| Reforma + gastos a financiar | 184.000 € |
| Préstamo con hipoteca sobre la casa (100% de reforma y gastos) | 184.000 € |
| LTV sobre el valor actual · LTGDV | 35% · 22% |
| Aportación del inversor | El inmueble ya en propiedad |
| Intereses 12 meses al 11% (dispuesto por certificaciones, media del 60% del saldo) | ≈ 12.100 € |
| Comisión de apertura 2,5% | 4.600 € |
Entrega de fondos: primera certificación en la firma para arrancar la obra; el resto contra avance validado. Devolución: a la venta por 840.000 € se cancelan 184.000 € más intereses; con ratios tan bajos, una refinanciación bancaria del inmueble terminado es la alternativa si decide alquilar en vez de vender.
Las tres vías sirven para comprar, reformar y vender. Comparadas con los mismos criterios, cada una encaja en un momento distinto.
| Criterio | Financiación puente privada (PrestaPro) | Recursos propios | Financiación bancaria |
|---|---|---|---|
| Destino del dinero | Compra y reforma en una sola operación, o reforma de un inmueble en propiedad. | Todo lo que haya en caja; el resto espera. | Compra con hipoteca sobre vivienda; la reforma suele quedar fuera o exige préstamo aparte. |
| Capital propio necesario | Al menos la mitad del precio de compra, más impuestos y gastos; la obra puede financiarse al 100%. | El 100% del coste total. | Del 20% al 40% de la compra más gastos, según perfil, y casi toda la reforma. |
| Calendario de desembolso | Compra en la firma; reforma por certificaciones en semanas. | Inmediato, limitado por la tesorería. | Compra en la firma tras 1-3 meses de estudio; disposiciones de obra poco habituales en un flipping. |
| Coste total | Interés del 8% al 13% anual sobre dispuesto, apertura del 1,5% al 4% y costes de constitución. | Sin coste financiero; coste de oportunidad del capital inmovilizado y menos operaciones en paralelo. | Tipo más bajo, pero con vinculaciones, comisiones y, con frecuencia, aval personal; consume CIRBE. |
| Plazo | 12-36 meses, ajustado a obra y venta. | El que usted decida. | Hipotecas largas (10-30 años) pensadas para habitar, no para vender a los 12 meses. |
| Devolución | Bullet a la venta, sin penalización por cancelar. | No aplica. | Cuotas mensuales desde el primer mes; cancelación anticipada con compensación según contrato. |
Inmueble identificado con fecha, reforma relevante y venta prevista en menos de dos años. Su capital cubre la aportación y quiere mantener liquidez para otra operación.
Operaciones pequeñas, reformas ligeras o cuando la caja cubre el coste total sin tensar la tesorería de la sociedad. Es la vía más barata si no hay otra operación esperando ese capital.
Compra de vivienda en buen estado, reforma menor financiable con ahorro y horizonte de tenencia largo. Algunas entidades estudian flipping a sociedades con historial; el calendario y la obra son lo que suele no encajar.
Acceso
Sí, si los tres pilares están cubiertos: aportación propia acreditada, presupuesto de reforma con contratista y licencia identificados, y una venta prevista respaldada por comparables cerrados. La experiencia que falta al inversor la aporta el equipo técnico y comercial que contrata. El financiador mira la operación antes que el currículum, aunque un historial de obras cerradas mejora tipo y plazo.
La operación se estructura habitualmente a través de una sociedad mercantil o de una sociedad vehículo creada para el proyecto. Una persona física que invierte con finalidad profesional puede estudiarse, pero cambian el marco contractual y la documentación. Si el prestatario, un avalista o el titular de la garantía es un consumidor sobre vivienda residencial, la operación deja de ser empresarial y se analiza con otros criterios.
Sí. Cuando el inmueble es suyo y está libre de cargas, la hipoteca sobre ese activo financia hasta el 100% de la reforma por certificaciones, dentro de los límites del 70% LTC y 60% LTGDV. El valor actual del inmueble actúa como su aportación. Es la estructura aplicada en la rehabilitación integral de El Campello.
No de forma automática. El 50% de cobertura máxima de la compra se calcula sobre el precio o sobre la tasación, el que sea menor, así que una tasación alta no eleva el préstamo por encima del 50% del precio pagado. Donde sí ayuda comprar barato es en el máximo del 60% LTGDV y en el margen de la operación. Los impuestos y gastos de compra siguen saliendo de su capital.
Sí, cada una con su expediente, su garantía y su salida. El financiador analiza la exposición conjunta y exige que los recursos propios acreditados cubran todas las aportaciones a la vez, no solo la primera. Trabajar con PrestaPro varias operaciones seguidas suele mejorar las condiciones: el historial cerrado pesa más que cualquier plan de negocio.
Proceso
Sí. Con el precio, la reforma estimada y la venta prevista, en 24-48 horas sabrá si la operación cabe y con qué aportación. Así firma unas arras con una fecha de escritura que la financiación puede cumplir (15-20 días desde la oferta vinculante) y evita perderlas por un calendario imposible. Consultar no da por aprobada la compra: la aprobación llega con la tasación y el comité.
Sí. El primer encaje se hace con el precio, los comparables y el presupuesto; la tasación ECO 805/2003 se encarga después de la propuesta, cuando ya sabe que la operación interesa. La oferta vinculante y el importe definitivo sí dependen de ella, porque fija el valor actual y el valor futuro sobre los que se aplican los límites.
Cuatro cosas: la calidad del expediente (nota simple, arras, presupuesto por partidas), el activo (cargas por cancelar, situación urbanística, licencia), la valoración (tasación disponible o por encargar) y las comprobaciones de la sociedad y de los socios (KYC y origen de los fondos). Con todo listo, la propuesta llega en 24-48 horas y la oferta vinculante en menos de una semana.
PrestaPro estructura la operación, prepara el expediente, negocia las condiciones y coordina la firma. El capital lo aportan fondos de deuda, family offices e inversores privados con los que trabajamos, y la aprobación final corresponde a su comité de inversión. Kontactalia Finance, la sociedad titular de la marca, está inscrita en el Banco de España (D238) y en el Registro Estatal de la Ley 2/2009 (439/2013).
En la firma ante notario, y solo si la operación se formaliza. El importe queda fijado por escrito en el encargo antes de iniciar el análisis y se deduce del capital del préstamo en el momento de la escritura. No pedimos provisión de fondos ni cobramos por el estudio: si la operación no llega a firmarse, no genera coste.
Estructura económica
Sobre las dos, y manda la más restrictiva. La cobertura de compra (hasta el 50%) se aplica al menor entre precio y tasación actual; el máximo del 60% LTGDV se aplica al valor futuro tasado tras la reforma; y el 70% LTC se aplica al coste total. El préstamo es el menor de los tres resultados. Cómo se calculan y se combinan los tres ratios, en LTV, LTC y LTGDV.
Por tramos. La parte de compra se dispone en la firma; la reforma se libera contra certificaciones de obra firmadas por la dirección facultativa y validadas por el técnico del financiador, normalmente cada mes o por hitos (demolición, instalaciones, acabados). El calendario de disposiciones se pacta en la oferta vinculante y conviene alinearlo con los pagos al contratista para no adelantar obra con caja propia.
El tipo de interés pactado, entre el 8% y el 13% anual, se devenga sobre el capital dispuesto. El capital comprometido y pendiente de disponer puede devengar entre el 0% y el 3% anual, según lo que se pacte con el financiador. Por eso disponer la reforma por certificaciones, en lugar de cobrarla entera en la firma, abarata la operación.
Vender antes del vencimiento no lleva penalización por cancelación anticipada. El saldo de cancelación es el principal dispuesto más los intereses devengados hasta la fecha de la venta (o capitalizados, si se pactó carencia) y, si el financiador lo exige, un mínimo de intereses que figura por escrito en la oferta vinculante. Los intereses ya pagados no se cuentan dos veces.
La deuda sigue viva y devengando intereses, y el financiador puede reclamar el saldo. Las alternativas son una prórroga aprobada con sus condiciones (habitualmente una comisión de extensión), una refinanciación con otro financiador o con banca sobre el inmueble terminado, o ajustar el precio de venta. Ninguna es automática. Si el impago se prolonga sin acuerdo, el acreedor puede ejecutar la hipoteca.
Solicite el estudio de financiación de su operación
¿Tiene un inmueble identificado y una previsión de compra, reforma y venta? Comparta la ubicación, el importe que necesita y la fase de la operación. En PrestaPro revisaremos el encaje y le indicaremos qué información necesitamos para avanzar. Las condiciones de financiación se concretarán tras el análisis.
Si prefiere hablarlo antes de escribir: 930 50 05 48, de lunes a viernes en horario de oficina.
Solicitar el estudio de financiación
Los datos que ya haya escrito en esta página aparecen aquí.
Hemos recibido su solicitud. Revisaremos los datos y contactaremos con usted para valorar el encaje y concretar la documentación necesaria.
Mientras tanto, puede ir reuniendo lo que acelera el análisis: preparar la información de mi operación.
Financiación para empresas y proyectos profesionales. Esta página no constituye una oferta vinculante; las condiciones de cada operación se fijan por escrito tras el análisis.
Kontactalia Finance, S.L., inscrita en el Registro Mercantil de Barcelona, Tomo 41139, Folio 16, Hoja B-380328. Última actualización de esta página: .