- Qué es: un documento oficial expedido por el ayuntamiento que legaliza el uso de un inmueble recién construido o rehabilitado, tras comprobar que la obra ejecutada se ajusta al proyecto aprobado.
- Función: sirve para poder usar el inmueble de forma legal, ya que sin ella no se pueden dar de alta los suministros (luz, agua, gas), escriturar ante notario ni entregar las llaves. Por tanto, bloquea el cierre completo de la promoción.
- Plazo: el periodo de tramitación legal varía entre 1 y 3 meses en función de la comunidad autónoma. No obstante, en la práctica se amplía a entre 3 y 9 meses dependiendo del municipio, la documentación y el régimen de tramitación.
- Coste: suele situarse entre el 0,2% y el 0,7% del Presupuesto de Ejecución Material (PEM). Por ejemplo, para una promoción con un PEM de 2 millones de euros, la tasa oscila entre 4.000€ y 14.000€.
- Riesgo: si la licencia se retrasa, no se pueden entregar las viviendas ni firmar las hipotecas de los compradores. Por tanto, mientras no haya subrogaciones activas, el promotor sigue pagando todos los intereses del préstamo, aumentando el coste de la operación.
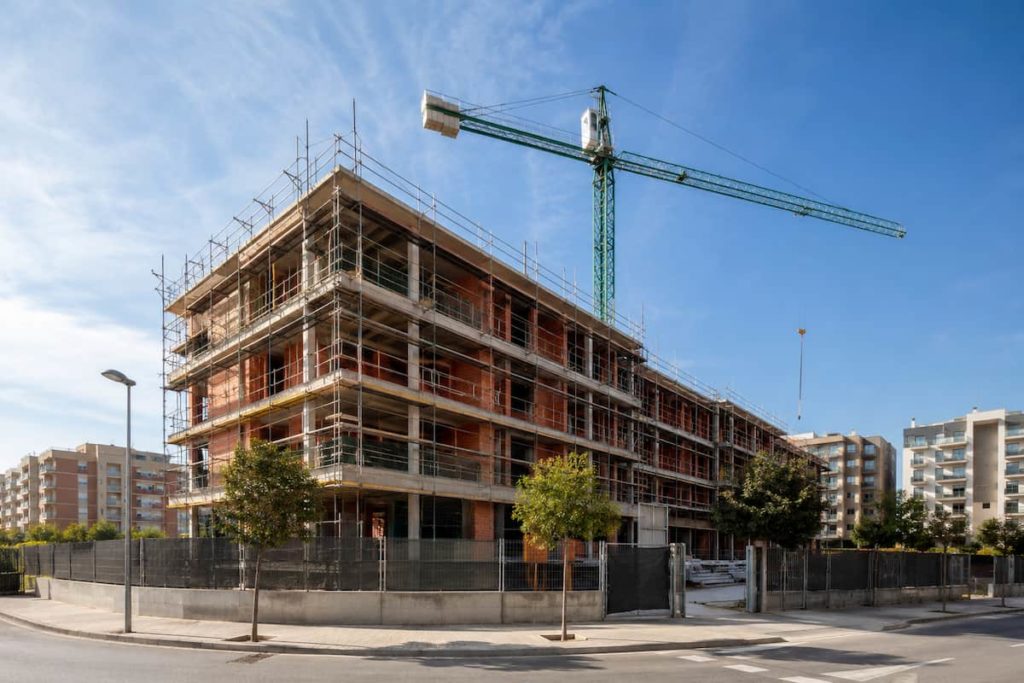
La licencia de primera ocupación (LPO) es el acto administrativo mediante el cual el ayuntamiento certifica que un edificio que acaba de construirse o reformarse se ajusta al proyecto aprobado y puede destinarse al uso previsto en el mismo.
Su marco general se establece en la Ley 38/1999, de Ordenación de la Edificación (LOE), aunque su regulación concreta y tramitación dependen de la normativa urbanística de cada comunidad autónoma y de las ordenanzas municipales correspondientes.
La obtención de la licencia de primera ocupación es especialmente importante en las promociones residenciales, dado que condiciona la entrega de las viviendas y la formalización de las hipotecas. De hecho, hasta que no se concede no pueden empezar las subrogaciones hipotecarias, por lo tanto el coste del préstamo promotor sigue siendo asumido íntegramente por este.
¿Por qué la LPO es el último cuello de botella antes de cerrar una promoción?
Cuando los arquitectos firman el certificado de fin de obra, la construcción ha terminado desde un punto de vista técnico, ya que el edificio está acabado y ejecutado conforme al proyecto. Sin embargo, el promotor todavía no puede entregar las viviendas, dado que primero tendrá que obtener la licencia de primera ocupación.
Y es que la LPO es el documento que confirma que el edificio cumple con todos los requisitos legales y puede destinarse al uso para el que está previsto. Por tanto, hasta que no se obtiene, el inmueble no puede utilizarse a efectos legales y todas las operaciones posteriores quedan bloqueadas.
Así, el retraso en la obtención da lugar a una serie de efectos que se producen de forma encadenada:
- Escrituración ante notario: para poder otorgar la escritura de declaración de obra nueva terminada, es obligatorio acreditar la LPO, según establece el Real Decreto Legislativo 7/2015, TRLSRU. Si no se presenta la licencia, el Registro de la Propiedad no inscribe la obra nueva ni las compraventas de las viviendas, por lo que se paraliza la comercialización desde el punto de vista legal.
- Alta de suministros: las distribuidoras de agua, electricidad y gas exigen la LPO –o, en algunos casos, certificados equivalentes debidamente homologados– antes de activar los contratos de suministros. En la práctica, si el edificio no dispone de suministros básicos no puede entregarse a los compradores.
- Entrega de llaves y firma de la compraventa: la obtención de la LPO suele ser una condición indispensable para los compradores y, sobre todo, para los bancos, que no autorizan la firma de hipotecas si la vivienda no tiene la correspondiente licencia.
- Cierre del préstamo promotor: habitualmente, en este tipo de préstamos la obtención de la LPO activa la fase de subrogación de compradores, que es el mecanismo por el que el capital vivo del préstamo empieza a reducirse, dado que dichos compradores comienzan a asumir su parte con las hipotecas. Mientras no se concede, la deuda no baja y los intereses se siguen calculando sobre la totalidad del capital, aumentando el coste de la operación.
Diferencia entre LPO y cédula de habitabilidad
En muchas ocasiones se confunde la licencia de primera ocupación con la cédula de habitabilidad, pero son dos documentos independientes que difieren en su naturaleza, emisor y ámbito.
Así, mientras que la LPO es un permiso urbanístico que acredita que el edificio se ha ejecutado según el proyecto y la normativa municipal, la cédula de habitabilidad confirma que la vivienda reúne las condiciones mínimas para poder ser habitada. Veamos cuáles son sus principales diferencias:
| Vector de Análisis | Licencia de primera ocupación | Cédula de habitabilidad |
|---|---|---|
| ¿Quién lo otorga? | Ayuntamiento | Comunidad Autónoma (si se exige) |
| ¿Qué acredita? | Conformidad urbanística y constructiva del edificio terminado con el proyecto aprobado | Condiciones mínimas de habitabilidad de la vivienda |
| Vigencia | Sin caducidad (acto singular) | 15-25 años según CCAA |
En Cataluña, Navarra, Asturias, Cantabria, Baleares y La Rioja, se exige contar con la cédula de habitabilidad además de con la licencia de primera ocupación para poder utilizar la vivienda legalmente para su uso previsto. Sin embargo, en comunidades como Madrid, Andalucía o Castilla-La Mancha, la LPO absorbe en la práctica las funciones de ambos documentos.
De hecho, conviene verificar qué normativa se aplica en el municipio concreto en el que se sitúe la operación, para evitar confusiones que den lugar a retrasos en la entrega de la promoción.
¿Cómo se tramita la LPO? Vías, plazos y documentación exigida
Una vez concluida la promoción y firmado el certificado de fin de obra, el expediente –es decir, el conjunto de documentos que se entregan para acreditar la finalización del proyecto– se presenta en el ayuntamiento correspondiente. A partir de este momento, existen dos regímenes posibles que pueden aplicarse:
- Licencia previa: es el sistema tradicional, en el que el ayuntamiento revisa la documentación aportada y emite una resolución expresa, autorizando o denegando el uso del edificio. El plazo legal es de entre 1 y 3 meses, por lo que, aunque ofrece una mayor seguridad jurídica, retrasa la entrega de la promoción.
- Declaración responsable: en este caso, el promotor no espera a la resolución administrativa, sino que declara formalmente que el edificio cumple con la normativa y, desde ese momento, queda habilitado para su uso. Posteriormente, el ayuntamiento puede revisar el expediente y, si detecta incumplimientos, revocar la habilitación.
Cabe señalar que solo puede optarse por la opción de la declaración responsable en aquellos municipios que han adaptado su normativa en aplicación de la Ley 17/2009 y su desarrollo autonómico.
Sin embargo, muchos promotores siguen recurriendo a vía de licencia previa por costumbre o desconocimiento, lo que supone varios meses más de espera. Por tanto, es recomendable comprobar siempre si el municipio en el que se desarrolla la promoción tiene habilitada la vía ágil.
Documentación habitual del expediente
El expediente que acredita que la obra está terminada y el edificio es apto para su uso reúne varios documentos que pueden variar ligeramente según el municipio, pero por norma general son:
- Certificado de fin de obra y liquidación: firmado por el arquitecto director de la obra y el arquitecto técnico (aparejador o ingeniero de edificación), acredita que la construcción ha finalizado conforme al proyecto y la normativa técnica.
- Acta de recepción de la obra: documento suscrito por el promotor y el constructor en el que se declara la entrega de la obra terminada, pudiendo incluir una relación de defectos pendientes, si los hubiera.
- Libro del edificio: recoge toda la información técnica del inmueble, según el artículo 7 de la LOE, incluyendo planos de obra ejecutada, instrucciones de uso y mantenimiento, así como garantías de los elementos constructivos.
- Certificados de instalaciones en vigor: boletines y certificados necesarios para acreditar que las instalaciones cumplen con la normativa. Comprenden el boletín del instalador autorizado (electricidad), el certificado de instalación de gas, el boletín de instalaciones de telecomunicaciones (ICT), el certificado de fontanería y el certificado de eficiencia energética (CEE) del edificio terminado –no del proyecto de ejecución, que es un error habitual–.
- Justificante de pago de las tasas: resguardo del abono de la tasa municipal establecida en la ordenanza fiscal del ejercicio vigente.
- En municipios con declaración responsable: se añade el formulario de declaración y la documentación complementaria que establezca la ordenanza local.
Diferencias relevantes por comunidad autónoma
Por otra parte, también hay que tener en cuenta que la normativa sobre la licencia de primera ocupación no es igual en toda España, sino que cambia en función de la comunidad autónoma. Esto afecta tanto al trámite como a la existencia o no de declaración responsable y la exigencia de cédula de habitabilidad.
A continuación, te contamos algunas de las diferencias más importantes y la normativa que las regula en cada comunidad:
- Andalucía (Ley 7/2021, LISTA): desde la entrada en vigor de la citada ley, la declaración responsable de primera ocupación es el régimen general aplicable. Por tanto, el promotor presenta la documentación y, desde ese momento, puede ocupar el edificio sin esperar la resolución del ayuntamiento.
- Cataluña (Decreto Legislativo 1/2010, TRLUC): la llicència de primera utilització la tramita el ajuntament, mientras que la cédula de habitabilitat la gestiona la Generalitat de Catalunya. Son, por tanto, dos trámites independientes que se gestionan por separado.
- Comunitat Valenciana (Ley 5/2014, LOTUP y Decreto 65/2021): en este caso, la licencia de ocupación también se tramita ante el ayuntamiento, conviviendo además con la cédula de habitabilidad autonómica.
- Comunidad de Madrid (Ley 9/2001 del Suelo de la CAM): en la práctica, la regulación es municipal, y muchos ayuntamientos del área metropolitana han incorporado la declaración responsable mediante sus propias ordenanzas.
Plazos reales y tasas: los números que importan en la planificación
En la práctica, el plazo legal de resolución de la licencia de primera ocupación rara vez coincide con el tiempo real de obtención. Esta brecha es una de las variables que más afectan al coste financiero de una promoción, ya que determina cuánto tiempo se mantiene activo el préstamo promotor sin poderse iniciar las subrogaciones.
El desfase temporal depende, principalmente, del volumen de expedientes del servicio técnico municipal, el régimen de tramitación (licencia previa o declaración responsable), así como de que la documentación aportada sea completa y detallada.
En la siguiente tabla te mostramos los plazos legales y los reales en distintas comunidades autónomas:
| CCAA / Municipio | Plazo legal máximo | Plazo real observado |
|---|---|---|
| Madrid capital (Ley 9/2001) | 3 meses | 4-8 meses |
| Cataluña — municipios (TRLUC 2010) | 3 meses | 3-6 meses |
| Andalucía — Ley LISTA 7/2021 (declaración responsable) | Efecto inmediato | 1-3 meses |
| Comunitat Valenciana (Decreto 65/2021) | 3 meses | 4-9 meses |
| Aragón / Zaragoza | 3 meses | 2-5 meses |
Estos plazos son orientativos y se basan en expedientes gestionados directamente con promotores o clientes de PrestaPro. Aunque cada operación es diferente, lo significativo es que, en muchos casos, la diferencia entre el plazo legal y el real puede superar los seis meses, especialmente en municipios con alta carga de trabajo.
¿Cuánto cuesta la LPO? Tasas municipales
Si te preguntas cuánto cuesta la licencia de primera ocupación, debes saber que las tasas se calculan como un porcentaje del Presupuesto de Ejecución Material (PEM). Dicho porcentaje depende de la ordenanza fiscal de cada municipio, pero en términos absolutos suele tratarse de importes manejables dentro del coste total de la promoción inmobiliaria.
En la siguiente tabla puedes ver varios ejemplos según la CCAA:
| Ciudad | % sobre PEM | PEM de referencia | Tasa estimada |
|---|---|---|---|
| Madrid capital | 0,4% – 0,7% | 2.000.000 € | 8.000 – 14.000 € |
| Barcelona (municipios) | 0,3% – 0,5% | 2.000.000 € | 6.000 – 10.000 € |
| Sevilla | 0,2% – 0,4% | 2.000.000 € | 4.000 – 8.000 € |
Por tanto, la tasa en sí no suele ser un problema significativo en una promoción inmobiliaria, dado que es un coste puntual y relativamente previsible. El verdadero impacto económico se deriva de los meses adicionales de tramitación que mantienen activo el coste financiero íntegro del préstamo promotor.
Por ejemplo, en un crédito de 3 millones de euros con un tipo de interés anual del 6%, un mes de retraso supone aproximadamente 15.000€ en intereses. Si el retraso se prolonga cuatro meses, el coste financiero asociado alcanzaría los 60.000€.
Errores que alargan la tramitación de la LPO: los más frecuentes en operaciones reales
Como expertos en financiación para promotores con operaciones de entre 500.000€ y más de 10 millones de euros, en PrestaPro sabemos que los retrasos en la LPO rara vez se deben únicamente a la burocracia municipal. De hecho, en la mayoría de los casos se derivan de errores evitables, siendo los más habituales:
Presentar el expediente incompleto
El problema más frecuente es la entrega de documentación incompleta o incorrecta. Un caso habitual es presentar el certificado de eficiencia energética del proyecto de ejecución en lugar del CEE del edificio terminado, dado que son documentos distintos.
Cada requerimiento formal de subsanación por parte del ayuntamiento supone un bloqueo del expediente que puede añadir entre 30 y 90 días hábiles adicionales, durante los cuales la tramitación no avanza.
No tramitar el expediente con suficiente antelación
En muchos casos, los promotores esperan a tener el certificado de obra firmado para empezar a preparar el expediente. Sin embargo, aunque dicho certificado no puede emitirse antes de que la obra esté terminada, la gran mayoría de la documentación restante sí puede prepararse en paralelo.
Es el caso, por ejemplo, de los certificados de instalaciones, el libro del edificio o los justificantes del pago de tasas. Por eso, esperar a tener el certificado de fin de obra para comenzar a preparar el expediente implica perder semanas sin ninguna justificación técnica.
Tramitar por licencia previa en municipios con declaración responsable
Algunos equipos técnicos siguen recurriendo a la vía de la licencia previa por costumbre, sin comprobar antes si el municipio tiene habilitada la opción de declaración responsable.
Como ya hemos visto, cuando esta figura está disponible, la diferencia en el plazo puede ser de varios meses, por lo que no analizar el régimen aplicable supone un retraso evitable en el calendario.
No integrar la LPO en la planificación financiera
En muchos casos, la licencia de primera ocupación no se incorpora correctamente a la estructura del préstamo promotor. En estos casos, cuando el vencimiento de la financiación depende de la entrega de llaves o el inicio de las subrogaciones, cualquier retraso administrativo imprevisto puede generar tensiones de tesorería o un incumplimiento contractual.
Por eso, el calendario de la operación debe incorporar márgenes realistas para la obtención de la LPO desde el principio, integrándose como un hito más de la planificación financiera y no como una contingencia de último minuto.
Ejecutar las obras sin ajustarse al proyecto aprobado
Cualquier modificación no autorizada en las obras –como cambios en la distribución interior, materiales de fachada o elementos en cubierta– puede requerir un proceso de legalización previa.
Dicho proceso paraliza la concesión de la LPO, añade costes en honorarios técnicos y tasas, y retrasa el cierre de la promoción. En este sentido, la coordinación constante entre el director de obra y el promotor durante la ejecución es imprescindible para evitar este tipo de desviaciones.
¿Cómo estructuramos la financiación en PrestaPro considerando estos plazos?
Llegados a este punto, está claro que la LPO supone más que un simple trámite urbanístico, dado que es el factor que determina cuándo puede empezar a cerrarse una promoción desde el punto de vista financiero.
Por eso, siempre que en PrestaPro analizamos una operación, revisamos detalladamente el calendario de obtención de la LPO en el municipio correspondiente antes de proponer la estructura del préstamo promotor.
A partir de este análisis, la estructura de financiación se concreta en base a una serie de elementos prácticos:
- Ajuste del vencimiento del préstamo al plazo real de la LPO, no al plazo legal teórico. Además, se incorpora un margen de seguridad suficiente para cubrir retrasos habituales o incidencias administrativas razonables, evitando tensiones de tesorería al final de la obra.
- Previsión de mecanismos de prórroga o refinanciación en caso de que la obtención de la licencia se retrase más de lo previsto. El objetivo es que dicho retraso no se traduzca automáticamente en un incumplimiento contractual.
- Coordinación del calendario de subrogaciones con los compradores y sus entidades financieras, de forma que el proceso de amortización del préstamo promotor pueda empezar en cuanto la licencia esté disponible.
- Análisis de los tiempos reales del municipio, detectando aquellos ayuntamientos con alta carga de trabajo o procedimientos más lentos. Esta información se incorpora a la estructura de la operación para anticipar posibles retrasos y ajustar la financiación en consecuencia.
¿Tienes una promoción en marcha y necesitas revisar la estructura del préstamo?
En PrestaPro estructuramos la financiación para promotores teniendo en cuenta los hitos reales del proceso, incluida la licencia de primera ocupación. Así, los vencimientos encajan con los plazos administrativos reales, no con los teóricos, evitando sobrecostes en la operación.
Si tu proyecto está en fase de obras o próximo a la entrega, podemos revisar tu estructura de financiación y detectar si el calendario de vencimiento está bien ajustado a la realidad del proyecto. Contacta con nosotros y cuéntanos lo que necesitas.
Preguntas frecuentes sobre la licencia de primera ocupación
¿Se puede escriturar y vender una vivienda nueva sin licencia de primera ocupación?
La firma ante notario puede realizarse, pero la operación no se cierra realmente sin la LPO. Para poder inscribir la obra nueva en el Registro de la Propiedad, es necesario acreditar el otorgamiento de la LPO o la conformidad municipal, en base a lo establecido en el artículo 28.1 del TRLSRU y el artículo 202 de la Ley Hipotecaria.
Sin dicha inscripción registral, los compradores no pueden obtener la financiación hipotecaria, por lo que en la práctica la compraventa queda bloqueada aunque exista escritura.
¿Qué pasa si el ayuntamiento no resuelve dentro del plazo legal?
En la mayoría de las comunidades autónomas, el silencio administrativo en las licencias de primera ocupación tiene carácter positivo, dado que si finaliza el plazo sin una resolución expresa, se entiende que la licencia se ha otorgado.
Ahora bien, en la práctica esto no funciona de forma automática, sino que para que tenga efecto suele ser necesaria una acreditación notarial. Por eso, siempre es más conveniente obtener una resolución expresa.
En caso de que el ayuntamiento no responda, el promotor puede instar formalmente la resolución o interponer un recurso contencioso-administrativo por silencio positivo, con el objetivo de evitar el bloqueo en la fase final de la promoción.
¿Puede el comprador resolver el contrato si no se entrega en plazo por falta de LPO?
Sí, siempre que el retraso sea imputable al promotor. Según la normativa, cuando el contrato establece una fecha de entrega y esta no se cumple, el comprador puede exigir una indemnización por daños y perjuicios o resolver el contrato y recuperar las cantidades entregadas a cuenta con los intereses legales.
De hecho, la falta de LPO por causas imputables al promotor –como documentación incompleta o modificaciones no legalizadas– no es una causa de fuerza mayor que exonere del cumplimiento del contrato, sino que la responsabilidad se mantiene.
¿La licencia de primera ocupación caduca alguna vez?
Al ser un acto administrativo singular referido a un inmueble concreto, no tiene fecha de caducidad. Por eso, mientras no cambie el uso autorizado ni se inicie un procedimiento de revisión o revocación por parte del ayuntamiento, la LPO mantiene su validez.
En algunos municipios, una inactividad prolongada en el uso del inmueble puede dar lugar a que el ayuntamiento pida una nueva verificación, pero no es lo más habitual.
¿Qué diferencia hay entre tramitar por licencia previa o por declaración responsable?
En la tramitación por licencia previa, el ayuntamiento revisa el expediente y emite una resolución expresa antes de permitir la operación. Si no se resuelve en el plazo legal establecido, opera el silencio positivo. Se trata de un sistema más garantista, pero también más lento.
En cambio, con la declaración responsable, el promotor declara que el edificio cumple con todos los requisitos normativos y puede ocupar el inmueble de forma inmediata, sin esperar a la resolución. La administración municipal puede revisarlo posteriormente y revocar la habilitación si detecta incumplimientos.
La declaración responsable está disponible en municipios que han adaptado su normativa a la Ley 17/2009 y sus equivalentes autonómicos.
Experto en financiación alternativa para empresas, promotores inmobiliarios y particulares. Como CEO y fundador de varias firmas del sector especializadas en conseguir liquidez fuera del circuito bancario tradicional, articulo soluciones de liquidez mediante fondos de deuda, prestamistas inmobiliarios regulados y plataformas de crowdfunding. Mi enfoque combina disciplina financiera, visión inmobiliaria y ejecución rigurosa: análisis de viabilidad, estructuración, control documental y cierre notarial mediante una metodología orientada a la transparencia de costes y la protección del cliente a lo largo de todo el proceso.
- Alejandro Melero García

- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García

- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García