📊 Revisado con datos de mercado de julio de 2026 (Euríbor 12M: 2,80%)
✍️ Por Alejandro Melero García, CEO de PrestaPro y asesor acreditado por EFPA España
Resumen rápido
- Un préstamo promotor financia la construcción o rehabilitación de inmuebles destinados a la venta, con entregas por tramos según avanza la obra.
- Cuánto financia: hasta el 70-80% del coste total del proyecto (LTC); el promotor aporta el resto como fondos propios.
- Coste en 2026: banca entre el 3,5% y el 6% (Euríbor 12M ≈ 2,8% + diferencial); capital privado entre el 10% y el 13% anual sobre el capital dispuesto.
- Plazos: 18-36 meses con carencia de principal durante la construcción; el préstamo se cancela con las ventas o por subrogación de los compradores.
- Aprobación: 6-12 semanas en banca; 2-3 semanas en financiación alternativa, sin avales personales y sin computar en CIRBE.
El préstamo promotor decide, en la práctica, si tu promoción arranca este año o se queda en el cajón. Con el suelo finalista escaso, los costes de construcción todavía tensionados y una demanda de vivienda que aguanta, acertar con la estructura de financiación en 2026 pesa tanto como acertar con la ubicación.
En esta guía tienes el producto completo: qué es y cómo funciona fase a fase, las condiciones reales que se están firmando este año en banca y en capital privado, la documentación exacta que te van a pedir, cómo se devuelve, un ejemplo con números y las respuestas a las dudas que nos plantean los promotores cada semana. Si algún término se te escapa, tienes el glosario de financiación para promotores como apoyo.
Y si ya conoces el producto y lo que necesitas es financiación, no hace falta que leas 15 minutos: solicita tu préstamo promotor y en 48 horas tienes nuestro análisis de viabilidad.
Índice: accede directamente a lo que buscas
- ¿Qué es un préstamo promotor?
- Cómo funciona paso a paso (7 fases)
- Condiciones en 2026: LTV, LTC, tipos y comisiones
- Cómo se devuelve: 3 modalidades de amortización
- Requisitos del promotor y del proyecto
- Documentación: banca vs fondo de deuda
- Tabla comparativa: banca vs capital privado
- Promotor vs puente vs autopromotor
- Ejemplo con números reales
- Riesgos que debes controlar
- Ventajas de la financiación alternativa
- Preguntas frecuentes
¿Qué es un préstamo promotor?
Un préstamo promotor es un producto financiero con garantía hipotecaria diseñado para financiar la construcción o rehabilitación de inmuebles destinados a la venta, en el que el capital se libera por tramos contra certificaciones de obra y se devuelve con los ingresos de las propias ventas. También se le llama crédito promotor, hipoteca promotor o financiación al promotor: en el día a día del sector, todos los términos apuntan al mismo producto.
Frente a una hipoteca convencional, las diferencias son estructurales, no de matiz:
- Quién lo recibe: la hipoteca financia al comprador de una vivienda terminada; el préstamo promotor financia a la sociedad que la construye.
- Cómo se dispone: la hipoteca se entrega íntegra en la firma; el promotor se libera por hitos, conforme la dirección facultativa certifica la obra ejecutada.
- Cuánto dura: 18-36 meses frente a los 20-30 años de una hipoteca residencial.
- Cómo se paga: durante la construcción solo se abonan intereses sobre el capital dispuesto (carencia de principal); el capital se amortiza con las ventas o por subrogación de los compradores.
Sirve tanto para obra nueva como para rehabilitación integral. En obra nueva la financiación puede llegar al 70-80% del coste total, incluida la compra del terreno; en rehabilitación el porcentaje suele bajar al 60-70% por el mayor riesgo de sobrecostes en edificaciones existentes.
Cómo funciona un préstamo promotor paso a paso
El ciclo completo, desde que presentas el proyecto hasta que se extingue la deuda, sigue siempre las mismas 7 fases:
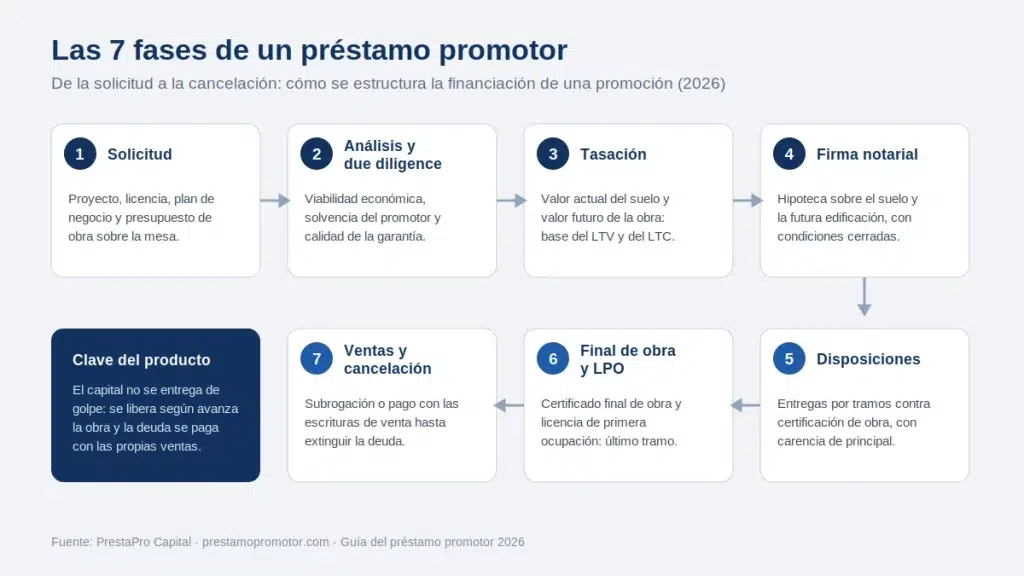
- Solicitud y presentación del proyecto. Entregas el expediente: proyecto visado, licencia de obras (o su estado de tramitación), presupuesto por partidas, plan de negocio y documentación societaria. La calidad de este dossier marca el resultado.
- Análisis y due diligence. El prestamista evalúa tres cosas en paralelo: viabilidad económica (márgenes, precios de venta, absorción de mercado), solvencia del promotor y calidad de la garantía. Te contamos el detalle en qué es la due diligence en un préstamo promotor.
- Tasación. Una tasadora homologada emite el valor actual del suelo y el valor futuro de la promoción terminada. Sobre ese informe se calculan el LTV y el LTC de la operación.
- Aprobación y firma notarial. Se cierran tipo, comisiones, plazo, carencia y calendario de disposiciones, y se firma la escritura con hipoteca sobre el suelo y la futura edificación.
- Disposiciones contra certificación. Una disposición inicial (en torno al 10%) cubre los primeros trabajos; el resto se libera por tramos conforme el project monitoring valida cada certificación de obra. Solo pagas intereses sobre lo dispuesto.
- Final de obra y licencia de primera ocupación. Con el certificado final de obra y la LPO se libera el último tramo, habitualmente un 5-10% retenido como garantía de terminación.
- Ventas y cancelación. Cada comprador se subroga en la parte proporcional del préstamo o paga al contado, y la deuda se va extinguiendo unidad a unidad hasta cancelarse con la última venta.
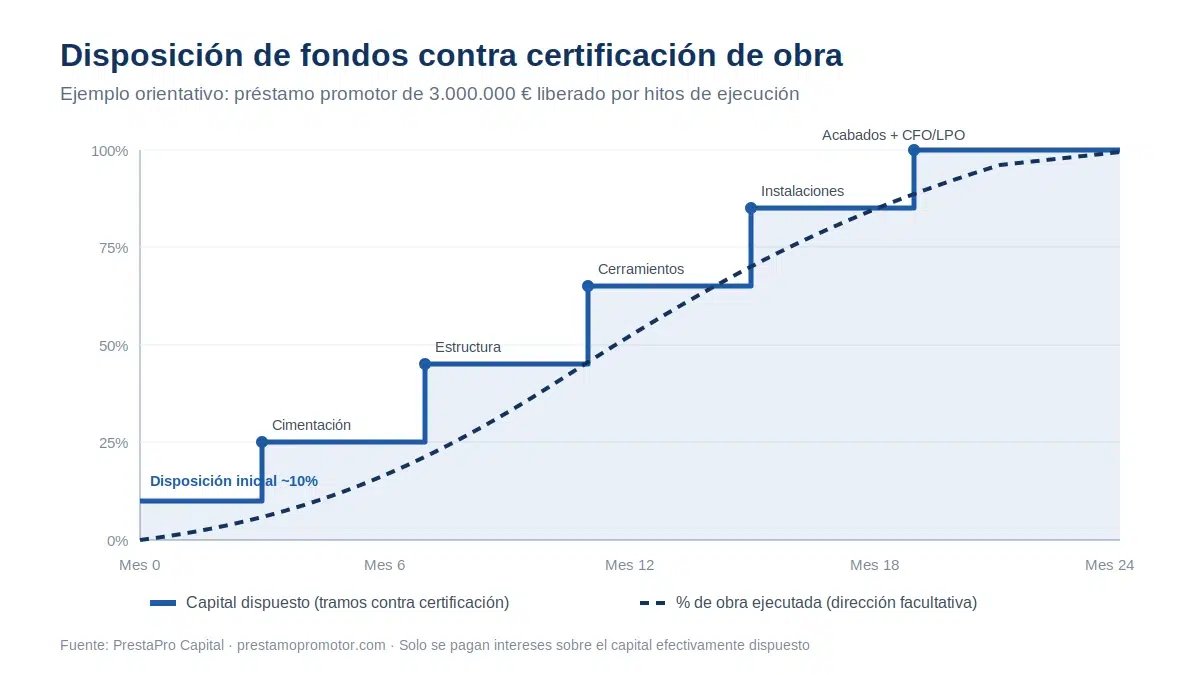
Este mecanismo protege a las dos partes: el prestamista comprueba que el dinero va a la obra, y tú no pagas intereses por capital que todavía no necesitas. Puedes proyectar tu propio calendario de disposiciones en el simulador de préstamo promotor.
Condiciones del préstamo promotor en 2026
Los rangos que se están firmando este año en el mercado español, con el Euríbor 12M en torno al 2,8% (media de junio publicada en el BOE: 2,798%):
¿Cuánto financian? LTV y Loan to Cost
- Banca tradicional: entre el 65% y el 75% del coste total (LTC) para promotores con trayectoria; promotores noveles, 50-65%. En rehabilitación, 60-70%.
- Capital privado y fondos de deuda: en torno al 75% del LTC como referencia general, siempre sobre coste del proyecto, no sobre GDV. El promotor aporta el 20-30% restante como fondos propios, y debe aportarlo al inicio: el último euro que entra en el proyecto es siempre el del fondo.
El LTC no es un techo universal. Ubicación, coherencia del producto, preventas y el skin in the game del promotor mueven la cifra varios puntos en cualquier dirección.
¿Qué interés se paga en financiación bancaria?
Tipo variable referenciado al Euríbor 12M más un diferencial de entre el 2% y el 4,5%, según experiencia, LTV y garantías. Con el índice en niveles actuales, el tipo efectivo queda entre el 3,5% y el 6% anual. A eso se suman comisión de apertura (0,5-1,5%), comisión de estudio (0,2-0,5%), comisión de disposición por certificación (0,1-0,3%) y comisión de no disponibilidad sobre el saldo no dispuesto (0,3-0,5% anual).
¿Qué interés se paga en financiación alternativa?
Condiciones habituales en financiación privada para promotores, siempre bajo el criterio de prudencia de los fondos y ajustables según proyecto, ubicación, preventas y garantías:
- Interés sobre capital dispuesto: entre el 10% y el 13% anual.
- Interés sobre capital no dispuesto: entre el 0% y el 3%.
- Comisión de apertura: entre el 2% y el 4%.
- Comisión de cancelación anticipada: entre el 0% y el 1,5%.
- Honorarios de intermediación: entre el 1,5% y el 3%, según el importe financiado.
- Plazo máximo: hasta 36 meses.
La banca aporta precio; el capital privado aporta velocidad, LTC y flexibilidad. Cuando el coste de oportunidad de no empezar la obra supera el sobrecoste financiero, la operación privada gana por goleada, y más aún si el proyecto captura mejores precios vendiendo en fases avanzadas de obra.
Plazos y carencia
Estructura en dos fases: carencia de principal durante la construcción (18-36 meses, ampliable con retrasos justificados) y fase de comercialización y amortización, donde las ventas van cancelando capital. Las amortizaciones anticipadas procedentes de la venta de unidades no llevan penalización en la práctica generalizada del mercado.
Cómo se devuelve un préstamo promotor en financiación privada
Aquí está una de las grandes diferencias con la banca: el fondo adapta el calendario de pagos a la caja del proyecto. Tres modalidades cubren la práctica totalidad de las operaciones:
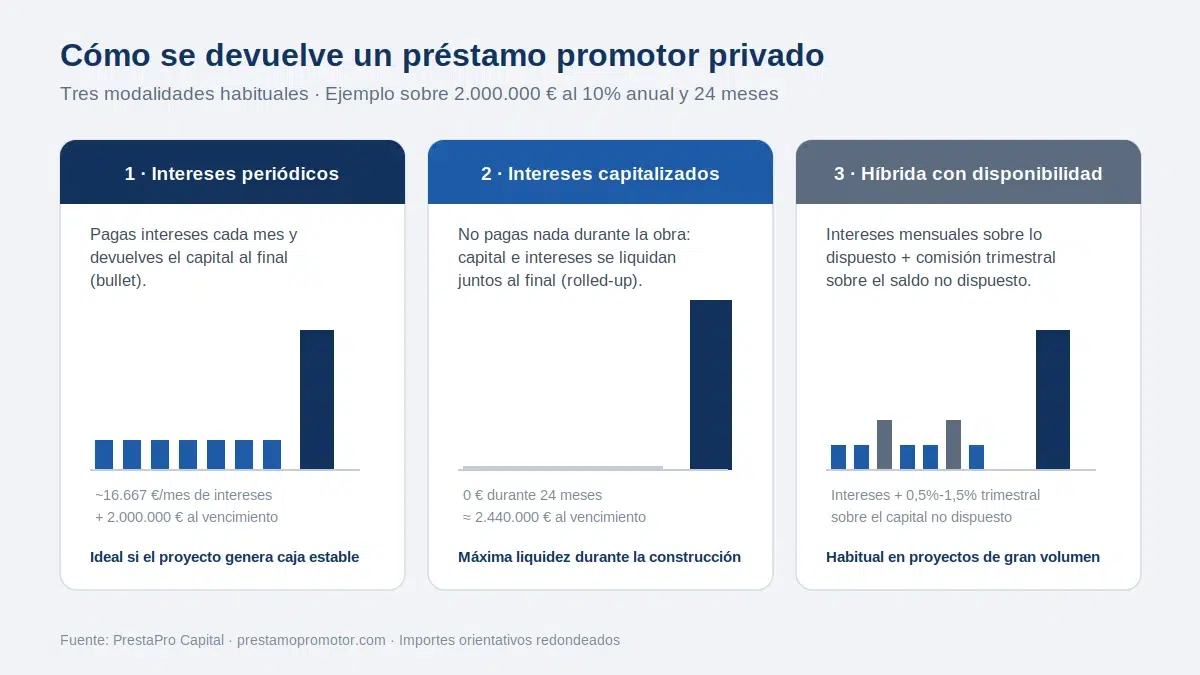
Modalidad 1: intereses periódicos y capital al vencimiento (bullet)
Pagas intereses mensuales o trimestrales y devuelves el capital íntegro al final. Sobre 2.000.000 € al 10% anual, hablamos de unos 16.667 € al mes en intereses. Tu caja durante la obra es predecible y todos los recursos van a la ejecución; a cambio, necesitas una estrategia de venta clara para generar la liquidez del vencimiento.
Modalidad 2: intereses capitalizados (rolled-up)
No pagas nada durante el proyecto: capital e intereses se liquidan juntos al final. Con el mismo ejemplo, al vencimiento devolverías en torno a 2.440.000 €. Es la modalidad que más liquidez te deja durante la construcción, ideal cuando la comercialización se concentra al final; el riesgo es que la deuda crece sola, y un retraso comercial la encarece cada mes.
Modalidad 3: híbrida con comisión de disponibilidad
Intereses mensuales sobre lo dispuesto más una comisión trimestral del 0,5-1,5% sobre el saldo no dispuesto, con el capital al vencimiento. Si de un préstamo de 2.000.000 € solo has dispuesto 800.000 €, la comisión se calcula sobre los 1.200.000 € restantes: al 1% trimestral, 12.000 € cada tres meses. Habitual en proyectos grandes con disposiciones muy escalonadas, porque premia gestionar bien la tesorería.
Requisitos: qué miran del promotor y qué miran del proyecto
Del promotor
- Solvencia: la banca busca un patrimonio neto en torno a 1,5 veces el importe solicitado; los fondos ponen el foco en el proyecto y en el equity aportado.
- Experiencia: haber entregado al menos una promoción en los últimos cinco años abre puertas y mejora precio, aunque no es imprescindible.
- Capacidad de gestión: equipo técnico propio o subcontratado, control de costes y comercialización organizada.
- Plan de negocio: estudio de mercado, cronograma de ventas, estructura de costes y escenarios. Sin esto no hay conversación seria con ningún comité.
Del proyecto
- Viabilidad técnica: proyecto de ejecución visado, estudio de seguridad y salud, y licencia de obras concedida o con informe favorable de los servicios técnicos municipales.
- Viabilidad comercial: comparables de la zona, precios €/m² justificados, velocidad de absorción y plan de comercialización. La banca suele exigir entre un 30% y un 50% de preventas; en financiación alternativa hay estructuras sin preventas cuando el proyecto es sólido.
- Viabilidad financiera: presupuesto por partidas, cash flow mensual y colchón de contingencias del 5-10%.
¿Sin experiencia previa? Hay camino: subir la aportación propia al 40-50%, asociarte con un promotor con trayectoria, o empezar con una promoción de 5-10 viviendas que te sirva de carta de presentación para la siguiente.
Documentación necesaria: banca vs fondo de deuda
El expediente es el corazón de la operación: un dossier completo y ordenado acelera la aprobación semanas. Y aquí hay una diferencia práctica enorme entre las dos vías.
Lo que pide una entidad bancaria
- Societaria y fiscal: escrituras de constitución y poderes, CIF, cuentas anuales de los últimos 2-3 ejercicios, impuesto de sociedades, certificados de estar al corriente con Hacienda y Seguridad Social, CIRBE del promotor y de los avalistas.
- De socios y avalistas: DNI, declaraciones de renta de los últimos ejercicios y acreditación de patrimonio. La banca casi siempre pide garantías personales además de la hipoteca.
- Del proyecto: título de propiedad o arras, cédula y calificación urbanística, licencia, proyecto visado, presupuesto con mediciones, estudio geotécnico, plan de control de calidad, seguro decenal y estudio de viabilidad con cash flow.
Lo que pide un fondo de deuda
En financiación alternativa no existen los avales personales: la garantía es el proyecto. El expediente típico es más ágil:
- Proyecto y licencia, plan de negocio, presupuesto de obra, tasación y material comercial (renders, infografías).
- De la sociedad: escritura de constitución, nombramiento de administrador, acta de titular real, certificado del Registro Mercantil, Modelo 200, certificados de Seguridad Social y Hacienda, CIRBE, certificado de titularidad de cuenta, y DNI del administrador y de los accionistas con más del 25%.
¿Quieres saber si tu expediente está listo para presentarse a un fondo? Te lo revisamos y te decimos qué falta antes de que te lo tumben.
Tabla comparativa: préstamo promotor bancario vs capital privado
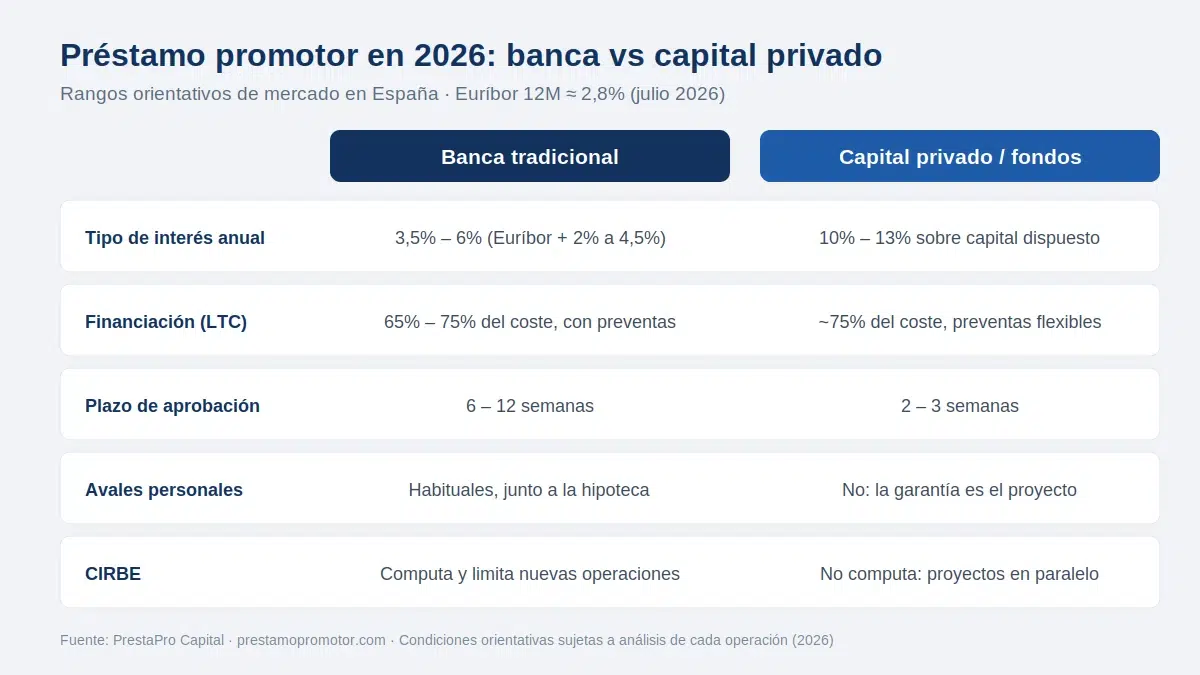
| Aspecto | Banca tradicional | Capital privado / fondos |
|---|---|---|
| Tipo de interés | 3,5% – 6% (Euríbor + 2-4,5%) | 10% – 13% sobre capital dispuesto |
| LTC habitual | 65% – 75% (noveles, 50-65%) | ~75% del coste total |
| Plazo de aprobación | 6 – 12 semanas | 2 – 3 semanas |
| Preventas exigidas | 30% – 50% habitual | Flexibles; a veces sin preventas |
| Avales personales | Habituales | No: la garantía es el proyecto |
| CIRBE | Computa | No computa (off-CIRBE) |
| Proyectos en paralelo | Limitados por exposición | Sin cupo predeterminado |
| Flexibilidad contractual | Baja: comités estandarizados | Alta: estructuras a medida |
| Ideal para | Promotor consolidado con tiempo | Timing crítico, más LTC, perfiles nuevos |
La decisión no es banca contra capital privado: los promotores que mejor están funcionando en 2026 combinan las dos fuentes según la fase y el proyecto. Si la banca te ha dicho que no, aquí tienes 7 alternativas reales cuando el banco deniega la financiación.
Préstamo promotor vs préstamo puente vs hipoteca autopromotor
Tres productos que se confunden a diario y resuelven problemas distintos:
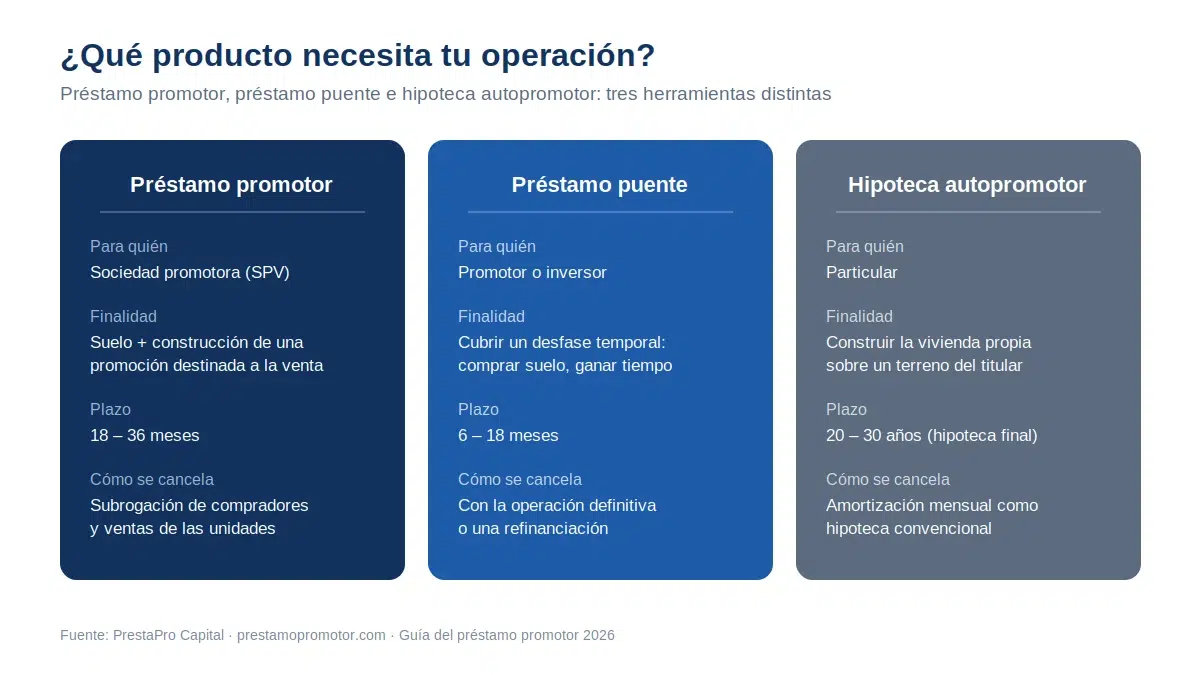
| Característica | Préstamo promotor | Préstamo puente | Hipoteca autopromotor |
|---|---|---|---|
| Destinatario | Sociedad promotora | Promotor o inversor | Particular |
| Finalidad | Suelo + construcción para venta | Cubrir un desfase entre dos operaciones | Construir la vivienda propia |
| Plazo | 18 – 36 meses | 6 – 18 meses | 20 – 30 años |
| Disposición | Por tramos contra certificación | Única o en dos tramos | Por certificación; hipoteca final |
| Cancelación | Subrogación + ventas | Operación final o refinanciación | Amortización mensual |
Si tu operación es puentear una venta pendiente para atar el siguiente suelo, tu producto es el préstamo puente para promotores. Si vas a desarrollar varias unidades para vender, sigue leyendo: estás en la guía correcta.
Ejemplo con números: promoción de 12 viviendas con financiación alternativa
Un caso orientativo, con importes redondeados, para que veas cómo encaja todo:
- Proyecto: 12 viviendas. Coste total 4.000.000 € (suelo 1.200.000 € + construcción 2.300.000 € + honorarios, licencias y soft costs 500.000 €). GDV previsto: 5.400.000 €.
- Estructura: préstamo promotor privado de 3.000.000 € (75% LTC). El promotor aporta 1.000.000 € de fondos propios al inicio, empezando por la compra del suelo.
- Condiciones: 11% anual sobre capital dispuesto, comisión de apertura del 3% (90.000 €), plazo de 24 meses con carencia total e intereses sobre disposiciones progresivas.
- Coste financiero estimado: con una disposición media del 60% del capital a lo largo de los 24 meses, los intereses rondan los 396.000 €. Coste financiero total aproximado: 486.000 €.
- Resultado: margen bruto estimado de 914.000 €, un 16,9% sobre ventas y en torno al 20% sobre el capital total invertido, antes de impuestos y desviaciones.
Ejemplo ilustrativo con condiciones orientativas: cada operación se estructura según proyecto, ubicación, preventas y garantías. Puedes replicarlo con tus cifras en el simulador de viabilidad inmobiliaria.
La lectura importante: el sobrecoste financiero frente a la banca (aquí, unos 200-250 puntos básicos de más en la práctica) se compensa cuando la operación privada te permite empezar la obra 3-4 meses antes, vender en fases avanzadas a mejores precios o, simplemente, ejecutar un proyecto que la banca no habría firmado.
Riesgos que debes controlar antes de firmar
- Riesgo de mercado: que la absorción comercial no acompañe. Se mitiga con estudio de mercado riguroso, tipologías diversificadas y precios defendibles con comparables.
- Riesgo de ejecución: retrasos y sobrecostes. Contratos blindados con constructoras solventes, seguros de caución y una contingencia del 5-10% del presupuesto son el estándar mínimo.
- Riesgo financiero: en tipo variable, 100 puntos básicos de subida pueden comerse 2-3 puntos de margen bruto. Las coberturas de tipos (caps, swaps) existen, pero tienen coste: hay que calcular si compensan.
- Riesgo de vencimiento: llegar al final del plazo sin haber vendido lo suficiente. Aquí la anticipación lo es todo: comunicar la desviación al prestamista en cuanto se detecta y negociar prórroga o refinanciación del préstamo promotor vale mucho más que un incumplimiento.
Ventajas del préstamo promotor mediante financiación alternativa
Más allá del precio, hay razones estructurales por las que cada vez más promotores combinan o eligen capital privado:
- Agilidad real: primera valoración en 48 horas y aprobación en 2-3 semanas con el expediente completo, con desembolsos alineados con los hitos de obra.
- Sin garantías personales ni productos vinculados: la garantía es el proyecto, no tu patrimonio familiar.
- No computa en CIRBE: puedes llevar varios proyectos en paralelo sin consumir tu capacidad bancaria, y seguir usando la banca para otras operaciones.
- Sin cupo por cliente: el volumen de negocio crece con tus proyectos, no con el límite de exposición que te asigne un comité.
- Preventas flexibles: con un proyecto sólido (ubicación, producto, coherencia de precios) puedes posponer la venta a fases avanzadas de obra y capturar mejores precios, compensando el mayor coste del capital.
Preguntas frecuentes sobre el préstamo promotor
¿Cuál es el LTV máximo de un préstamo promotor en España?
El LTV máximo de un préstamo promotor se sitúa entre el 50% y el 75% según la vía de financiación: la banca trabaja en el 65-75% del coste para promotores experimentados y el 50-65% para noveles, mientras que los fondos de deuda financian en torno al 75% del LTC. Preventas consolidadas, ubicación prime y un buen estudio de viabilidad pueden mover la ratio varios puntos al alza.
¿Cuánto tarda en aprobarse un préstamo promotor?
Un préstamo promotor bancario tarda entre 6 y 12 semanas en aprobarse, con el ciclo completo pudiendo alcanzar varios meses. En financiación alternativa, la primera valoración llega en 48 horas y la aprobación definitiva en 2-3 semanas si la documentación está completa. La diferencia la marcan la calidad del estudio de viabilidad y tener la licencia de obras concedida o en trámite avanzado.
¿Qué porcentaje del proyecto financia un préstamo promotor?
Un préstamo promotor financia hasta el 70-80% del coste total del proyecto (suelo más construcción) en operaciones bien estructuradas, siempre sobre coste y no sobre el GDV. El promotor aporta el 20-30% restante como fondos propios, que deben estar disponibles al inicio: en financiación privada, el último euro invertido en el proyecto debe provenir del fondo.
¿Qué pasa con el préstamo promotor cuando se venden las viviendas?
Al vender las viviendas, el préstamo promotor se cancela por subrogación: cada comprador asume la parte proporcional de la deuda de su vivienda y la convierte en su hipoteca individual a 20-30 años. Las unidades vendidas al contado amortizan directamente su parte con el precio de venta. Con la última unidad vendida o subrogada, el préstamo queda extinguido sin coste de refinanciación para el promotor.
¿Es lo mismo un préstamo promotor que un crédito promotor?
Préstamo promotor y crédito promotor se usan como sinónimos en el sector y designan la misma financiación para construir y vender. La distinción técnica es que el préstamo se dispone de una vez y el crédito funciona como línea; como en la financiación al promotor el capital siempre se libera por tramos contra certificación de obra, en la práctica ambos términos describen el mismo producto.
¿Puedo conseguir un préstamo promotor sin experiencia previa?
Sí, un promotor sin experiencia puede conseguir un préstamo promotor, aunque con condiciones más exigentes. Las palancas que funcionan: elevar la aportación propia al 40-50% del proyecto, asociarse con un promotor con trayectoria demostrada, o empezar con promociones de 5-10 viviendas. En financiación alternativa, la viabilidad del proyecto pesa más que el historial del promotor, lo que abre la puerta a perfiles nuevos con proyectos sólidos.
¿Puedo financiar la compra del terreno con el préstamo promotor?
Sí, el préstamo promotor puede financiar la compra del terreno: la banca llega hasta el 70% del valor del suelo con contrato de compraventa firmado y licencias en orden, y en financiación alternativa se financia el suelo al 60-70%. Eso sí, al pedir después el tramo de capex, el promotor debe cumplir una aportación mínima de equity del 20-30% del coste global del proyecto.
¿Qué ocurre si la obra se retrasa más allá de la carencia?
Los retrasos justificados (climáticos, administrativos, técnicos) suelen resolverse con extensiones del plazo de carencia aportando documentación acreditativa; los contratos incorporan prórrogas de hasta 12 meses con comisión específica. En retrasos no justificados pueden aplicarse penalizaciones o amortizaciones adelantadas. La regla de oro: comunicar la desviación al prestamista en cuanto se detecta y presentar un plan de recuperación, no esperar al vencimiento.
¿Qué pasa si aparecen restos arqueológicos o problemas geotécnicos?
Un hallazgo arqueológico o geotécnico puede paralizar la obra meses, y por eso muchos contratos de préstamo promotor incluyen cláusulas específicas: extensión automática de la carencia con documentación oficial del hallazgo y, en algunos casos, ampliación del préstamo hasta un 10% para cubrir sobrecostes si el proyecto sigue siendo viable. En cascos históricos conviene contratar seguros específicos contra estos riesgos antes de empezar.
¿Cuántos préstamos promotor puede tener un promotor a la vez?
No existe un límite legal de préstamos promotor simultáneos, pero sí límites prácticos: la banca evalúa que la exposición total no supere 3-4 veces el patrimonio neto del promotor y que exista estructura de gestión suficiente. En financiación alternativa no hay cupo de paralelismo entre proyectos, y al no computar en CIRBE, cada operación se analiza por su propia viabilidad sin consumir capacidad bancaria.
Conclusión: la estructura financiera define la rentabilidad
El préstamo promotor no es solo la fuente de capital: es la estructura que determina la TIR de tu promoción. Plazos bien dimensionados, un LTC correcto, disposiciones sincronizadas con la obra y una salida por ventas bien planificada valen tantos puntos de margen como una buena compra de suelo.
En un 2026 con el dinero estabilizado pero exigente, la jugada ganadora no es elegir bando: es usar banca cuando el tiempo lo permite y capital privado cuando la velocidad, el LTC o el perfil de la operación lo piden. Y presentar siempre un expediente que no dé excusas para el «no». El marco regulatorio de la actividad lo tienes en el registro de intermediarios del Banco de España y en la Ley 5/2019 de crédito inmobiliario.
En PrestaPro llevamos más de una década estructurando financiación para promotores, con proyectos acompañados por valor superior a 200 millones de euros y una red de más de 40 entidades entre banca, fondos de deuda y plataformas de capital privado. Analizamos tu operación, te decimos con franqueza si es financiable y con qué estructura, y te acompañamos hasta la firma y durante las certificaciones.
Cuéntanos tu proyecto y en 48 horas tienes el análisis de viabilidad. Sin compromiso y sin coste inicial.

Experto en financiación alternativa para empresas, promotores inmobiliarios y particulares. Como CEO y fundador de varias firmas del sector especializadas en conseguir liquidez fuera del circuito bancario tradicional, articulo soluciones de liquidez mediante fondos de deuda, prestamistas inmobiliarios regulados y plataformas de crowdfunding. Mi enfoque combina disciplina financiera, visión inmobiliaria y ejecución rigurosa: análisis de viabilidad, estructuración, control documental y cierre notarial mediante una metodología orientada a la transparencia de costes y la protección del cliente a lo largo de todo el proceso.
- Alejandro Melero García

- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García

- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García

- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García

- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García